הלוואות לפרטיים כנגד נכס
הלוואות לפרטיים כנגד הנכס
מימון חוץ-בנקאי לפרטיים החל מ-300,000 ש״ח, בפריסה של עד 15 שנים.
קבוצת DOI מתמחה בהעמדת פתרונות מימון חוץ-בנקאיים ללקוחות פרטיים כנגד נכסי נדל"ן. הקבוצה מחזיקה בשני רישיונות למתן אשראי מטעם רשות שוק ההון, ביטוח וחיסכון, ופועלת מתוך ניסיון מקצועי והיכרות מעמיקה עם עולם האשראי והנדל"ן.
מימון חוץ-בנקאי מאפשר להרחיב את מגוון אפשרויות המימון העומדות בפני הלקוח ולבחון כל בקשה באופן פרטני, בהתאם למטרת המימון, לנכס המוצע כבטוחה, ליכולת ההחזר ולמאפייני העסקה. היכולת לבחון את התמונה הרחבה מאפשרת ל-DOI לבנות פתרונות מותאמים גם כאשר נדרש מבנה מימון שונה, לוחות זמנים קצרים או התייחסות למאפיינים מורכבים יותר של העסקה.
ההלוואות יכולות לשמש למגוון מטרות, ובהן רכישה או השבחה של נכסים, גישור בין עסקאות נדל"ן, מימון בנייה פרטית, השקעות, מימוש הזדמנויות, ארגון מחדש של התחייבויות ומטרות אישיות נוספות. במקרים שבהם מסלול המימון הבנקאי אינו נותן מענה מלא לצורכי הלקוח בנקודת הזמן הנוכחית, ניתן לבחון פתרון חוץ-בנקאי נוסף, המותאם למבנה העסקה ולצרכים הפיננסיים של הלקוח.
המימון ניתן כנגד מגוון נכסי נדל"ן, לרבות דירות מגורים, מגרשים, נכסים בבנייה פרטית, משרדים וזכויות נדל"ניות נוספות. בהתאם למאפייני העסקה ולתהליך בחינת האשראי, ניתן לבחון העמדת מימון כנגד בטוחה מדרגה ראשונה או שנייה.
צוות DOI כולל אנשי מקצוע בעלי ניסיון בתחומי האשראי והנדל"ן, המלווים את הלקוח לאורך התהליך באופן אישי, מקצועי ושקוף. כל בקשה נבחנת לגופה, מתוך הבנה כי מטרת המימון, מבנה הנכס, לוחות הזמנים ויכולת ההחזר משתנים מלקוח ללקוח ודורשים התאמה מדויקת.
בהתאם למאפייני העסקה וליכולת ההחזר, ניתן לבחון מגוון מבני החזר ולוחות סילוקין, במטרה להתאים את המימון לתכנון הפיננסי ולצרכים של הלקוח.
כגוף מימון חוץ-בנקאי מפוקח, DOI פועלת לצד המערכת הבנקאית ומרחיבה את אפשרויות המימון העומדות בפני לקוחות פרטיים. השילוב בין ניסיון, מקצועיות, גמישות ויכולת לבחון גם עסקאות מורכבות מאפשר להציע פתרונות מימון מותאמים, המבוססים על בחינה רחבה של הנכס, מטרת המימון והצרכים הפיננסיים של הלקוח.
שירותים נוספים
אנא מלא את פרטיך ונציג מטעמנו יחזור אליך בהקדם.


שאלות נפוצות
את ההלוואה ניתן לקבל לכל מטרה כגון כיסוי חובות והתחייבויות, שיפוץ, הון חוזר לעסק, גישור עד מכירת הנכס, השקעות ועוד.
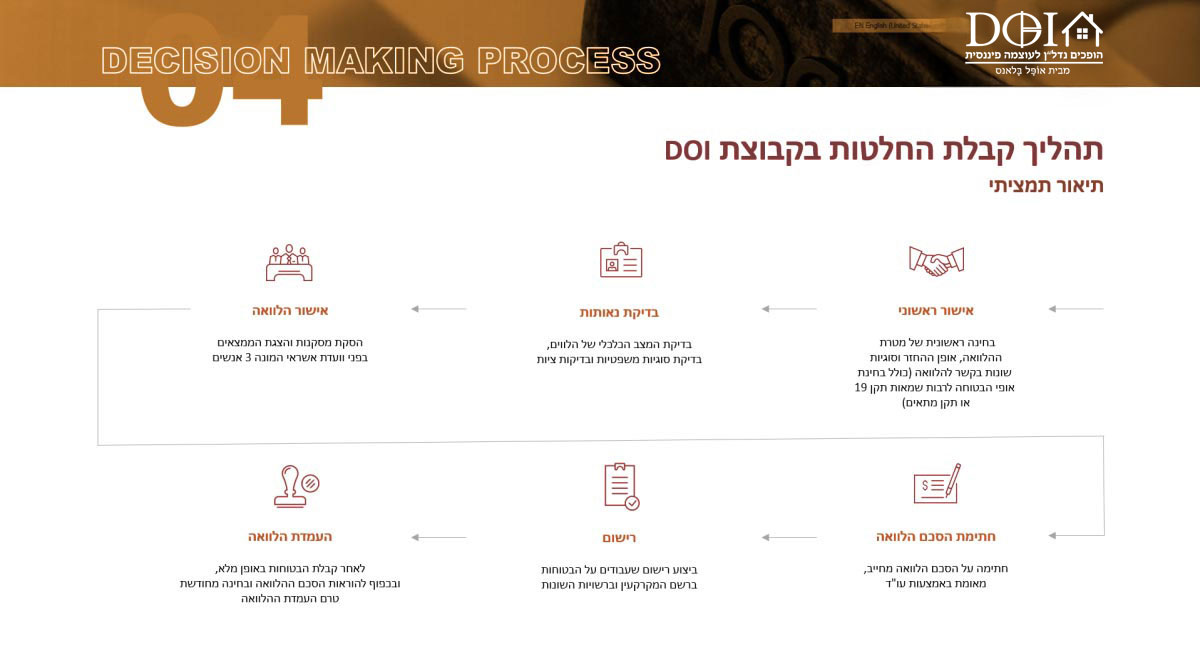
לאחר הגשת מסמכי בקשת ההלוואה (פרטי הבקשה ונתונים כלליים), התיק עובר בחינה ראשונית מהירה ובמידה ונמצא מתאים תשלח אליכם הצעת התקשרות ו/או יתאמו עמכם פגישה בחברה תוך כדי איסוף חומרים ראשוני מכם, כך שבמהלך הפגישה נוכל כולנו לקבל החלטות בטרם נתקדם להסכם.
ניתן לקבל הלוואה בין 500 אלף ₪ ל-30 מיליון ₪.
תנאי ההלוואה משתנים בין עסקה לעסקה ומותאמים אישית לכל לקוח לפי הצרכים שלו ולפי ניתוח דרגת הסיכון.
כן, בעזרת המחלקה המשפטית שלנו ניתן לסלק ולסגור את תיקי ההוצאה לפועל ולאחד את כל החובות להלוואה אחת אצלנו ולבנות מסלול יציאה מהמשבר אליו נקלעתם.
החזר ההלוואה נקבע בהתאם ליכולות הלווה בהחלטה משותפת.
כן, אנו לא בנק, ככל שאנו נשתכנע שהלווה בתהליך הבראה ועצם העמדת ההלוואה מאתנו יכולה לסייע ללווה לנקות משקעי עבר ולהתחיל דרך חדשה, נסכים להעמיד לטובתו את ההלוואה. תוכנית החזר תשלומי ההלוואה שנתנת מאתנו מאפשרת ללקוח לעמוד בהתחייבויות הקיימות שלו ובהחזר ההלוואה, עד לחזרה למערכת הבנקאית או מציאת פתרון מימוני אחר לרבות תקבול ממכירת נכס או מזרם תקבולים עתידי.
אנו פעילים באמצעות 2 חברות המחזיקות ברישיון מורחב למתן אשראי מאת רשות שוק ההון.
אנחנו מעמידים מימון למגוון רחב של לקוחות: לקוחות פרטיים, לקוחות עסקיים, חברות.
אנו מעמידים לרשות הלקוחות מגוון לוחות סילוקין המותאמים ליכולת ההחזר של הלקוח.
שאלות נפוצות

סיפורי הצלחה ואתגרים שנפתרו לאחרונה
לע' היו הוצאות לפועל…
לע׳ היו הוצאות לפועל ממספר גופים אשר הסתכמו בכ-750,000 ₪, הבנק אישור לע׳ תוספת למשכנתא עקבכך שהצורך במימון הוא סגירת חוב להוצאה לפועל. ע׳ פנה ל- DOI לצורך קבלת הלוואת גישור לשנתיים לצורך כיסוי החובות וחזרה למערכת הבנקאית כאשר הוא יכול להציג התנהלות פיננסית תקינה.
בסוף 2017 חתם ש' על חוזה רכישת דירה…
בסוף 2017 חתם ש' על חוזה רכישה של דירה "על הנייר" מקבלן לא לפני שהוציא אישור עקרוני מהבנק. כאשר הגיע הזמן להשלים את הרכישה מכספי הבנק, ש' קיבל סירוב לקבלת משכנתא מהבנק עקב חזרות צקים שהיו לו בחשבון בחודשים האחרונים. הלקוח ביקש הלוואת גישור לצורך השלמת הרכישה והעמדתה למכירה.
מ' פנה אלינו לאחר שנכנס לפשיטת רגל…
מ' פנה אלינו לאחר שנכנס לפשיטת רגל משנת 2015, ולצורך קבלת ההפטר, בית המשפט פסק כי עליו לשלם סכום של 1.3 מיליון ₪. למ' הייתה דירה בשווי 3.5 מיליון ש"ח שהבנקים לא הסכימו לשעבד לטובת כיסוי החובות. מ' פנה אלינו לצורך קבלת הלוואת גישור על מנת שיוכל למכור את הדירה בנחת ולמקסם את הרווח ממכירתה.
סיפורי הצלחה ואתגרים שנפתרו לאחרונה
לע׳ היו הוצאות לפועל ממספר גופים אשר הסתכמו בכ-750,000 ₪, הבנק אישור לע׳ תוספת למשכנתא עקבכך שהצורך במימון הוא סגירת חוב להוצאה לפועל. ע׳ פנה ל- DOI לצורך קבלת הלוואת גישור לשנתיים לצורך כיסוי החובות וחזרה למערכת הבנקאית כאשר הוא יכול להציג התנהלות פיננסית תקינה.
בסוף 2017 חתם ש' על חוזה רכישה של דירה "על הנייר" מקבלן לא לפני שהוציא אישור עקרוני מהבנק. כאשר הגיע הזמן להשלים את הרכישה מכספי הבנק, ש' קיבל סירוב לקבלת משכנתא מהבנק עקב חזרות צקים שהיו לו בחשבון בחודשים האחרונים. הלקוח ביקש הלוואת גישור לצורך השלמת הרכישה והעמדתה למכירה.
מ' פנה אלינו לאחר שנכנס לפשיטת רגל משנת 2015, ולצורך קבלת ההפטר, בית המשפט פסק כי עליו לשלם סכום של 1.3 מיליון ₪. למ' הייתה דירה בשווי 3.5 מיליון ש"ח שהבנקים לא הסכימו לשעבד לטובת כיסוי החובות. מ' פנה אלינו לצורך קבלת הלוואת גישור על מנת שיוכל למכור את הדירה בנחת ולמקסם את הרווח ממכירתה.
לע' היו הוצאות לפועל…
לע׳ היו הוצאות לפועל ממספר גופים אשר הסתכמו בכ-750,000 ₪, הבנק אישור לע׳ תוספת למשכנתא עקבכך שהצורך במימון הוא סגירת חוב להוצאה לפועל. ע׳ פנה ל- DOI לצורך קבלת הלוואת גישור לשנתיים לצורך כיסוי החובות וחזרה למערכת הבנקאית כאשר הוא יכול להציג התנהלות פיננסית תקינה.
בסוף 2017 חתם ש' על חוזה רכישת דירה…
בסוף 2017 חתם ש' על חוזה רכישה של דירה "על הנייר" מקבלן לא לפני שהוציא אישור עקרוני מהבנק. כאשר הגיע הזמן להשלים את הרכישה מכספי הבנק, ש' קיבל סירוב לקבלת משכנתא מהבנק עקב חזרות צקים שהיו לו בחשבון בחודשים האחרונים. הלקוח ביקש הלוואת גישור לצורך השלמת הרכישה והעמדתה למכירה
מ' פנה אלינו לאחר שנכנס לפשיטת רגל…
מ' פנה אלינו לאחר שנכנס לפשיטת רגל משנת 2015, ולצורך קבלת ההפטר, בית המשפט פסק כי עליו לשלם סכום של 1.3 מיליון ₪. למ' הייתה דירה בשווי 3.5 מיליון ש"ח שהבנקים לא הסכימו לשעבד לטובת כיסוי החובות. מ' פנה אלינו לצורך קבלת הלוואת גישור על מנת שיוכל למכור את הדירה בנחת ולמקסם את הרווח ממכירתה.